


Bảo hiểm xe máy bắt buộc vẫn phải mua trong năm 2026, chưa có quyết định bãi bỏ từ 15/12 như nhiều người đang hiểu. Phí một năm với xe từ 50cc trở lên như Vision là 60.000 đồng chưa gồm VAT, đền tối đa 150 triệu đồng/người/vụ cho người bị thiệt hại; không có chứng nhận còn hiệu lực bị phạt 200.000–300.000 đồng.
Bảo hiểm xe máy bắt buộc 2026 còn áp dụng không, đã bỏ chưa?
Bảo hiểm xe máy bắt buộc có tên đầy đủ là bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Đây là loại bảo hiểm mà chủ xe mô tô, xe gắn máy, kể cả xe máy điện, vẫn phải tham gia.
Quy định hiện hành nằm trong Nghị định 67/2023/NĐ-CP, có hiệu lực từ ngày 06/09/2023. Nghị định này thay thế Nghị định 03/2021/NĐ-CP và tiếp tục điều chỉnh bảo hiểm bắt buộc đối với xe máy.
Nghị định 220/2026/NĐ-CP có sửa đổi một số nội dung của Nghị định 67, nhưng không thay đổi quy định bảo hiểm bắt buộc và mức phí đối với xe máy. Tính đến ngày 10/11/2026, nghĩa vụ mua bảo hiểm vẫn còn hiệu lực.
Tin “bỏ bảo hiểm từ 15/12” thực ra là gì?
Thông tin này xuất phát từ Thông tư 158/2026/TT-BTC, được Bộ Tài chính ký ngày 28/10/2026 và có hiệu lực từ ngày 15/12/2026.
Thông tư mới bãi bỏ Thông tư 04/2021/TT-BTC, vốn là văn bản hướng dẫn Nghị định 03/2021/NĐ-CP đã hết hiệu lực. Đây là việc bãi bỏ một văn bản hướng dẫn cũ, không phải bãi bỏ nghĩa vụ mua bảo hiểm xe máy.
Vì vậy, người vừa mua xe mới hoặc đang sử dụng xe máy vẫn cần có bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực khi tham gia giao thông.
Đề xuất bỏ bảo hiểm đang ở đâu?
Tháng 11/2025, một số đại biểu Quốc hội từng đề xuất xem xét bỏ quy định bắt buộc mua bảo hiểm trách nhiệm dân sự đối với xe máy.
Đến tháng 07/2026, Bộ Tài chính cho biết đã thành lập tổ nghiên cứu, rà soát việc thực hiện bảo hiểm xe máy, trong đó có nội dung đơn giản hóa thủ tục và xem xét mức trách nhiệm bồi thường về người.
Đây vẫn là quá trình đề xuất và nghiên cứu. Chưa có quyết định chính thức bãi bỏ bảo hiểm xe máy bắt buộc.
Bảo hiểm xe máy bắt buộc giá bao nhiêu?
Phí bảo hiểm được quy định theo loại phương tiện, không phụ thuộc xe thuộc thương hiệu Honda hay hãng nào khác.
Theo Phụ lục I của Nghị định 67/2023/NĐ-CP, mức phí một năm chưa gồm VAT như sau:
| Loại xe | Phí bảo hiểm một năm, chưa gồm VAT |
|---|---|
| Mô tô hai bánh dưới 50cc | 55.000 đồng |
| Mô tô hai bánh từ 50cc trở lên | 60.000 đồng |
| Xe máy điện | 55.000 đồng |
Với Honda Vision, LEAD, Air Blade, Wave Alpha hoặc những xe mô tô hai bánh từ 50cc trở lên, mức phí cơ bản là 60.000 đồng/năm, chưa gồm VAT.
Hợp đồng bảo hiểm thông thường có thời hạn tối thiểu một năm và tối đa ba năm. Một số trường hợp được pháp luật cho phép có thời hạn ngắn hơn một năm.
Vì sao giấy chứng nhận ghi số cao hơn bảng phí?
Các con số trong bảng là phí bảo hiểm chưa gồm VAT. Khi mua, số tiền phải thanh toán có thể cao hơn vì đã cộng thuế.
Ngoài ra, Điều 8 khoản 2 Nghị định 67/2023/NĐ-CP cho phép doanh nghiệp bảo hiểm điều chỉnh tăng hoặc giảm phí tối đa 15% dựa trên lịch sử bồi thường hoặc tai nạn của đối tượng được bảo hiểm.
Nếu thấy hai giấy chứng nhận có số tiền khác nhau, nên kiểm tra loại xe, thời hạn hợp đồng, phần VAT và các quyền lợi ghi trên giấy. Không nên chỉ nhìn tổng tiền để kết luận giấy nào đúng hoặc sai.
Xe máy điện có phải mua bảo hiểm bắt buộc không?
Có. Xe máy điện cũng thuộc phạm vi áp dụng của bảo hiểm bắt buộc trách nhiệm dân sự chủ xe cơ giới.
Với các mẫu xe điện Honda, người mua vẫn cần lưu ý giấy chứng nhận bảo hiểm như khi sử dụng xe xăng. Có thể xem thêm các dòng xe máy điện Honda nếu đang tìm hiểu phương tiện phù hợp.
Bảo hiểm xe máy bắt buộc đền cho ai, bao nhiêu?
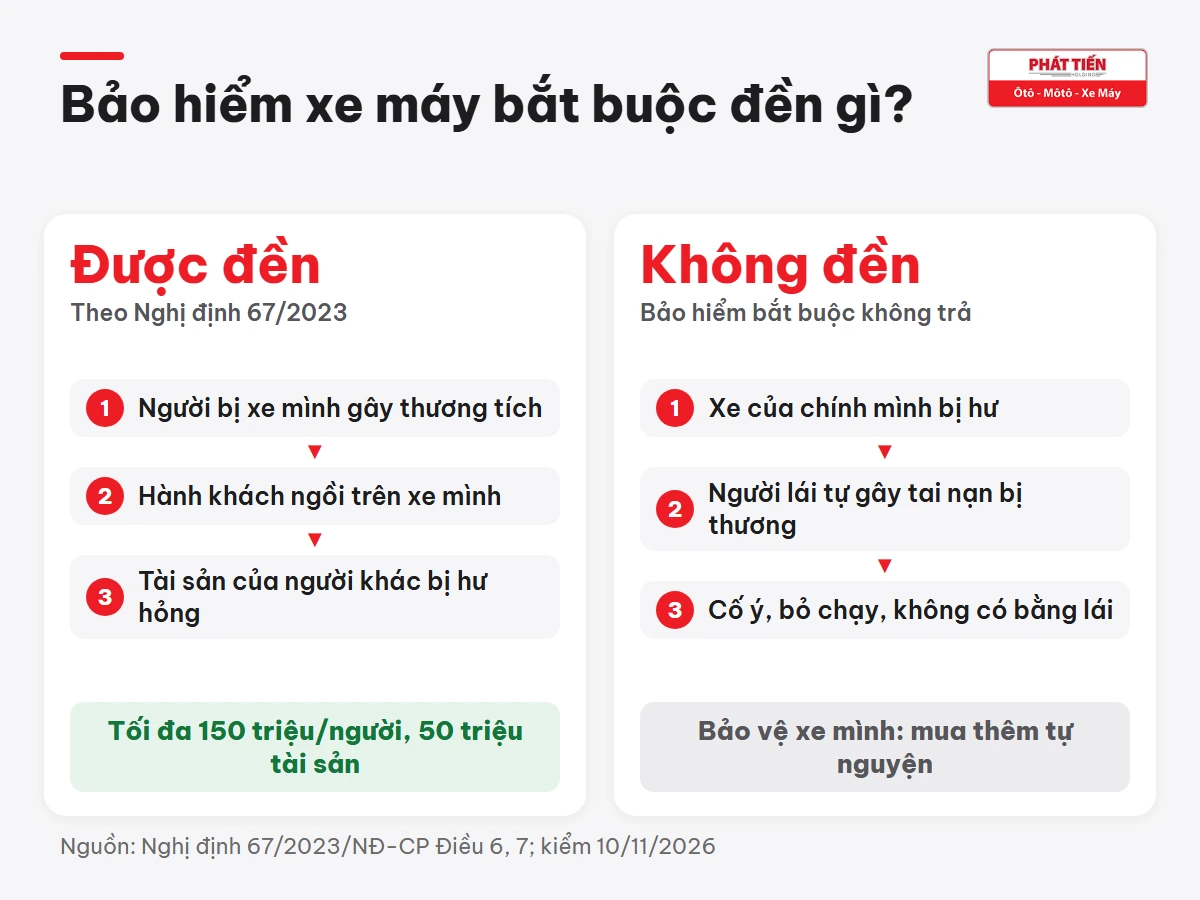
Bảo hiểm này chủ yếu bảo vệ trách nhiệm dân sự của chủ xe khi phương tiện gây thiệt hại cho người khác. Người bị thiệt hại có thể được bồi thường về sức khỏe, tính mạng hoặc tài sản trong phạm vi hợp đồng và quy định pháp luật.
Đối với hành khách ngồi trên xe được bảo hiểm, quyền lợi áp dụng cho thiệt hại về sức khỏe và tính mạng theo quy định.
Mức bồi thường tối đa
Theo Điều 6 Nghị định 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm đối với xe mô tô, xe gắn máy như sau:
| Loại thiệt hại | Giới hạn trách nhiệm bảo hiểm |
|---|---|
| Sức khỏe, tính mạng | 150.000.000 đồng cho một người trong một vụ tai nạn |
| Tài sản do xe mô tô, xe gắn máy gây ra | 50.000.000 đồng trong một vụ tai nạn |
Đây là mức trách nhiệm tối đa, không phải cứ xảy ra tai nạn là được nhận đủ số tiền đó. Khoản bồi thường thực tế còn phụ thuộc mức độ thiệt hại, bảng tỷ lệ thương tật và những điều kiện áp dụng của hợp đồng.
Ví dụ, nếu xe máy gây tai nạn khiến một người khác bị thương, bảo hiểm trách nhiệm dân sự có thể chi trả cho người bị thiệt hại trong phạm vi quy định. Nếu xe làm hư tài sản của người khác, giới hạn bồi thường tài sản áp dụng riêng.
Xe mình hư, mình bị thương có được đền không?
Bảo hiểm trách nhiệm dân sự bắt buộc không phải bảo hiểm sửa chữa cho chính chiếc xe của chủ xe.
Nếu tự gây tai nạn làm hỏng xe hoặc bản thân người lái bị thương, bảo hiểm bắt buộc không chi trả những thiệt hại đó theo quyền lợi dành cho người thứ ba.
Nếu muốn có thêm quyền lợi bảo vệ xe của mình hoặc người ngồi trên xe trong những trường hợp khác, có thể tìm hiểu bảo hiểm tự nguyện riêng.
Trường hợp không được bồi thường
Nghị định 67/2023/NĐ-CP quy định một số trường hợp loại trừ trách nhiệm bảo hiểm. Những trường hợp đáng chú ý gồm:
- Cố ý gây thiệt hại.
- Người lái gây tai nạn cố ý bỏ chạy và không thực hiện trách nhiệm dân sự.
- Người điều khiển không đủ tuổi, không có giấy phép lái xe hoặc sử dụng giấy phép không hợp lệ.
- Thiệt hại gián tiếp như giảm giá trị thương mại của tài sản.
- Thiệt hại về tài sản khi người lái có nồng độ cồn vượt mức quy định hoặc sử dụng ma túy, chất kích thích bị cấm.
- Tài sản bị mất cắp, cướp trong tai nạn hoặc các tài sản đặc biệt như vàng, bạc, đá quý, đồ cổ, giấy tờ có giá.
- Thiệt hại do chiến tranh, khủng bố hoặc động đất.
Điều quan trọng là sử dụng xe đúng quy định và có giấy phép lái xe phù hợp. Có thể đọc thêm bài không có bằng lái xe máy bị phạt bao nhiêu để phân biệt các trường hợp vi phạm.
Gặp tai nạn thì làm gì?
Nếu xảy ra tai nạn, trước tiên cần bảo đảm an toàn cho người liên quan và liên hệ cơ quan chức năng khi cần thiết. Sau đó, chủ xe nên báo ngay cho doanh nghiệp bảo hiểm theo số đường dây nóng ghi trên giấy chứng nhận.
Theo Điều 12 Nghị định 67/2023/NĐ-CP, các mốc xử lý đáng chú ý gồm:
- Trong 1 giờ: doanh nghiệp bảo hiểm hướng dẫn biện pháp an toàn và thủ tục cần thiết.
- Trong 24 giờ: doanh nghiệp bảo hiểm tổ chức giám định thiệt hại.
- Trong 3 ngày làm việc: thực hiện tạm ứng bồi thường thiệt hại về sức khỏe, tính mạng theo quy định.
- Trong 5 ngày làm việc kể từ tai nạn: chủ xe gửi thông báo bằng văn bản hoặc điện tử cho doanh nghiệp bảo hiểm, trừ trường hợp bất khả kháng.
Thông báo tai nạn không đúng thời hạn có thể dẫn đến giảm trừ tối đa 5% tiền bồi thường thiệt hại tài sản theo quy định. Vì vậy, nên lưu giấy chứng nhận và thông tin liên hệ của doanh nghiệp bảo hiểm ở nơi dễ tìm.
Không có bảo hiểm xe máy bị phạt bao nhiêu?
Người điều khiển xe mô tô, xe gắn máy không có giấy chứng nhận bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực bị phạt từ 200.000 đến 300.000 đồng.
Mức phạt này nằm tại điểm b khoản 2 Điều 18 Nghị định 168/2024/NĐ-CP, có hiệu lực từ ngày 01/01/2025.
Nếu bảo hiểm đã hết hạn, giấy chứng nhận không còn đáp ứng yêu cầu về hiệu lực. Vì vậy, nên kiểm tra ngày hết hạn và gia hạn đúng thời điểm, không chờ đến khi cần xuất trình giấy tờ mới kiểm tra.
Giấy chứng nhận bảo hiểm điện tử có hợp lệ không?
Có. Nghị định 67/2023/NĐ-CP cho phép cấp giấy chứng nhận bảo hiểm điện tử và yêu cầu nội dung phải đầy đủ như bản giấy.
Người sử dụng có thể xuất trình chứng nhận điện tử hợp lệ trên điện thoại khi được yêu cầu kiểm tra. Nên lưu lại giấy chứng nhận và bảo đảm có thể mở được thông tin khi cần.
Không nên mặc định mọi giấy bảo hiểm đã tự xuất hiện trong VNeID. Nếu sử dụng chứng nhận điện tử, cần kiểm tra cách doanh nghiệp bảo hiểm cung cấp và lưu giữ giấy tờ.
Bảo hiểm bắt buộc khác bảo hiểm tự nguyện thế nào?
Bảo hiểm bắt buộc trách nhiệm dân sự là loại bảo hiểm chủ xe phải mua theo quy định. Quyền lợi chính là bồi thường thiệt hại cho người thứ ba và hành khách thuộc phạm vi bảo hiểm.
Bảo hiểm tự nguyện là hợp đồng mua thêm theo nhu cầu, có thể gồm những quyền lợi khác như bảo hiểm tai nạn người ngồi trên xe hoặc bảo hiểm vật chất xe. Phạm vi và điều kiện bồi thường phụ thuộc sản phẩm của từng doanh nghiệp bảo hiểm.
Mua bảo hiểm tự nguyện không thay thế nghĩa vụ có bảo hiểm trách nhiệm dân sự bắt buộc. Khi xem một gói bảo hiểm, nên phân biệt rõ phần nào là bắt buộc và phần nào là quyền lợi mua thêm.
Mua xe mới cần lưu ý gì về bảo hiểm?
Khi vừa nhận xe máy mới, người mua nên kiểm tra đủ giấy tờ liên quan đến việc đăng ký và sử dụng xe, trong đó có giấy chứng nhận bảo hiểm bắt buộc còn hiệu lực.
Cần chú ý loại xe ghi trên bảo hiểm, thông tin chủ xe hoặc phương tiện, thời hạn bảo hiểm và đường dây nóng của doanh nghiệp bảo hiểm. Nếu nhận chứng nhận điện tử, nên lưu ở nơi dễ truy cập khi cần.
Có thể xem thêm bài mua xe máy cần giấy tờ gì và các khoản phí hoặc cà vẹt xe là gì để chuẩn bị đầy đủ trước khi sử dụng xe.
Nếu đang lựa chọn xe Honda mới, ưu đãi đang áp dụng nằm ngay bên dưới.
Voucher đang áp dụng tại HEAD Phát Tiến
Khi mua xe tại HEAD Phát Tiến, có thể hỏi nhân viên về các giấy tờ cần chuẩn bị và nhận khi giao xe. Phát Tiến có 6 cửa hàng, gồm 5 tại TP.HCM và 1 tại Bến Lức; khách có thể để lại họ tên, số điện thoại ở phần ưu đãi trong bài hoặc gọi 1800 6610 để được tư vấn.
Hệ thống HEAD Honda Phát Tiến
4,6–4,9 · hơn 25.000 đánh giá GoogleHEAD – Phát Tiến 1
17 Nơ Trang Long, Gia Định, Hồ Chí Minh
HEAD – Phát Tiến 3
736 Cách Mạng Tháng Tám, Tân Sơn Nhất, Hồ Chí Minh
HEAD – Phát Tiến 4
257 Khánh Hội, Vĩnh Hội, Hồ Chí Minh
HEAD – Phát Tiến 5
406A Lê Trọng Tấn, Tây Thạnh, Hồ Chí Minh
HEAD – Phát Tiến 6
245 Xô Viết Nghệ Tĩnh, Gia Định, Hồ Chí Minh
HEAD – Phát Tiến Bến Lức
29A QL1A, TT. Bến Lức, Bến Lức, Bến Lức, Tây Ninh
Theo Google Maps, cập nhật 08/10/2026.
Câu hỏi thường gặp về bảo hiểm xe máy bắt buộc
Năm 2026 bảo hiểm xe máy còn bắt buộc không?
Có. Tính đến ngày 10/11/2026, bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe mô tô, xe gắn máy vẫn được áp dụng theo Nghị định 67/2023/NĐ-CP; chưa có quyết định bãi bỏ.
Bảo hiểm xe máy bắt buộc bao nhiêu tiền một năm?
Phí cơ bản một năm chưa gồm VAT là 55.000 đồng đối với mô tô hai bánh dưới 50cc và xe máy điện, hoặc 60.000 đồng đối với mô tô hai bánh từ 50cc trở lên. Phí thực tế có thể khác do VAT và mức điều chỉnh được pháp luật cho phép.
Vì sao có giấy bảo hiểm xe máy ghi số tiền khác nhau?
Vì mức phí trong nghị định chưa gồm VAT, còn số tiền thanh toán có thể đã cộng thuế. Doanh nghiệp bảo hiểm cũng được điều chỉnh phí tối đa 15% theo điều kiện được quy định tại Nghị định 67/2023/NĐ-CP.
Bảo hiểm xe máy bắt buộc có quyền lợi gì?
Bảo hiểm bồi thường thiệt hại thuộc trách nhiệm dân sự đối với người thứ ba và hành khách theo phạm vi quy định. Giới hạn là 150 triệu đồng/người/vụ đối với sức khỏe, tính mạng và 50 triệu đồng/vụ đối với thiệt hại tài sản do xe mô tô, xe gắn máy gây ra.
Không có bảo hiểm xe máy bị phạt bao nhiêu?
Người điều khiển xe mô tô, xe gắn máy không có giấy chứng nhận bảo hiểm bắt buộc còn hiệu lực bị phạt 200.000–300.000 đồng theo Nghị định 168/2024/NĐ-CP. Bảo hiểm đã hết hạn cũng không đáp ứng yêu cầu về hiệu lực.